
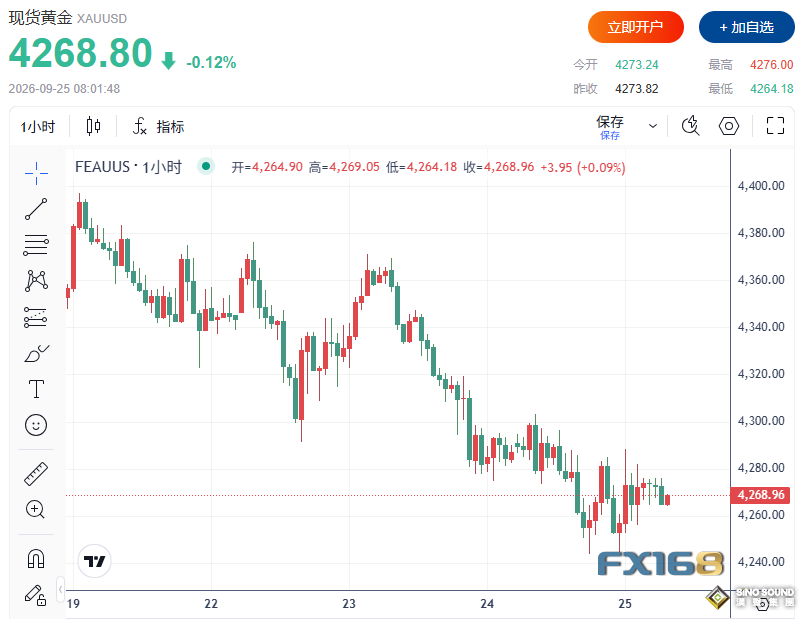
週四美市盤中,現貨黃金和白銀繼續走弱。隨著美國國債收益率維持高位、美元走強以及油價重新上揚,這兩種不生息貴金屬承受持續壓力。截止收盤,現貨黃金收報4273.82美元/盎司,日內下跌0.31%;現貨白銀報63.848美元/盎司,下跌0.91%。#黃金收評#
(圖源:FX168)
美債收益率與美元施壓金銀
市場對美聯儲再次加息的押注仍然偏高。美國經濟和房地產數據強於預期,進一步強化了“高收益率交易”邏輯。9月初步採購經理人指數(PMI)顯示私營部門增長創五年多來最快;截至9月20日當周,美國初請失業金人數降至19.7萬人;8月新屋銷售增長6.4%,折合年化68.4萬套。
聯邦基金期貨在交易時段內顯示,市場對10月加息的定價概率約為三分之二至70%。與此同時,美元指數維持在101附近,10年期美國國債收益率徘徊在5.1%區域。由於黃金和白銀不產生利息,收益率上升和美元走強通常會削弱其吸引力。
市場接下來將關注週五公佈的美國8月耐用品訂單和9月密歇根大學消費者信心終值。若訂單數據更強或通脹預期更堅挺,金價可能繼續受到收益率和美元壓制;若數據偏弱,則將檢驗本周金價跌破4300美元後,短線拋壓是否已經接近尾聲。
霍爾木茲局勢推升油價
霍爾木茲海峽及美伊局勢仍是原油市場的直接衝擊因素,也對黃金構成間接壓力。最新談判幾乎沒有明顯進展,美伊雙方在結束衝突條件上仍存在分歧。德黑蘭方面的提議仍優先要求解除美國對伊朗港口的海上封鎖,並重新開放霍爾木茲海峽。
晚間市場數據顯示,布倫特原油報每桶105.42美元,WTI原油報每桶94.30美元。由於國際原油更依賴中東海運通道,布倫特維持更高的海運風險溢價。油價上漲一方面提升避險需求,另一方面也會加劇通脹擔憂,推高美債收益率並強化美聯儲緊縮預期,因此對貴金屬形成“避險支撐與利率壓制並存”的複雜影響。
美歐股市收盤分化
北美股市在震盪交易後基本持平。標普500指數下跌1.90點,或不足0.1%,報7704.13點;道瓊斯工業平均指數下跌161.61點,或0.3%,報51349.98點;納斯達克綜合指數上漲3.34點,或不足0.1%,報26939.37點;羅素2000指數下跌3.09點,或0.1%,報2835.57點。
歐洲股市則因油價上漲和債券收益率走高而普遍收低。歐洲斯托克600指數下跌0.55%,報636.43點;德國DAX指數下跌0.57%,報25266.53點;法國CAC 40指數下跌0.52%,報8081.43點;英國富時100指數下跌0.24%,報10679.99點;義大利富時MIB指數下跌0.85%,報51543.45點。整體來看,能源成本上升與融資環境趨緊正在壓制風險偏好。
技術面關注關鍵位
從技術面看,現貨黃金多頭的下一目標是重新站上4311.00至4347.26美元阻力區間;若能持續突破,後續目標將指向4400.00美元,進一步則看向4530.00美元。空頭方面,若跌破4252.44美元,下一步下行目標將指向4160.00美元,隨後是心理關口4000.00美元。當前首個阻力位在4311.00美元,其後是4347.26美元;首個支撐位在4252.44美元,其後是4160.00美元。
白銀方面,多頭需要推動價格重新站上65.3565至66.4745美元區域,若成功突破,目標將指向68.00美元,進一步則是70.00美元心理關口。空頭若跌破63.1920美元,下一目標將看向61.00至62.00美元區間,之後是57.00美元。當前首個阻力位在65.3565美元,其後是66.4745美元;下一支撐位在63.1920美元,其後是62.00美元。
外部市場方面,Nymex WTI原油、布倫特原油、10年期美債收益率以及美元指數的聯動,仍是決定金銀短線方向的關鍵變數。若油價繼續推高通脹預期並帶動收益率上行,貴金屬可能繼續承壓;反之,若後續經濟數據轉弱,市場對美聯儲加息路徑的定價或將出現鬆動,從而為金銀提供喘息空間。