
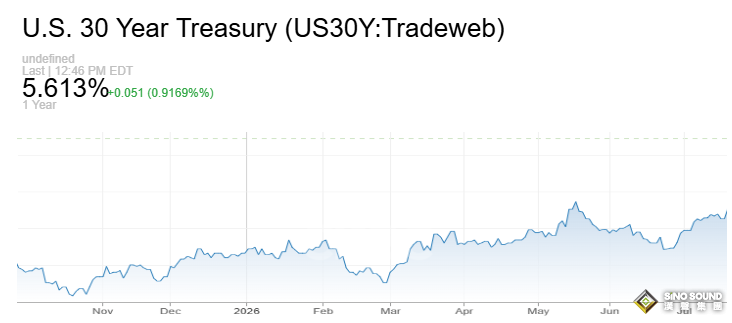
週二(9月29日),全球金融市場再度被“高油價、高通脹、高利率”三重壓力籠罩。美國長期國債收益率繼續猛烈上行,30年期美債收益率一度觸及5.613%,刷新2002年以來最高水準;10年期美債收益率則升至5.28%附近,繼續徘徊在2007年以來罕見高位。隨著市場進一步押注美聯儲將在10月再次加息,美元走強、美股承壓,黃金雖然在週一暴跌後出現技術性反彈,但上漲空間依舊受到限制。
美聯儲9月16日已經將聯邦基金利率目標區間上調25個基點至3.75%-4.00%,並強調通脹仍然偏高。下一次FOMC會議定於10月27日至28日舉行。
30年期美債收益率沖上24年高位
週二美國國債市場再度出現猛烈拋售。30年期美債收益率上漲約4個基點至5.609%,盤中最高升至5.613%,創2002年6月以來最高水準;作為全球資產定價核心基準之一的10年期美債收益率上漲約4個基點至5.285%。相比之下,對美聯儲短期政策更加敏感的2年期美債收益率變化相對有限,維持在4.92%附近。
(圖源:CNBC)
長期收益率持續攀升,反映投資者正在重新評估美國通脹、財政赤字、能源價格和貨幣政策的組合風險。尤其是在油價維持高位、美國經濟數據仍具有韌性的背景下,市場越來越擔心美聯儲可能不得不維持更強硬的政策立場。

目前市場對下一次加息的押注明顯升溫。根據市場定價,交易員預計美聯儲10月再次加息的概率已經升至70%以上,明顯高於一周前。與此同時,美聯儲9月已經完成2023年以來首次加息,這意味著“更高更久”的利率環境正在重新成為全球資產交易的主線。
美股再遭拋售 道指一度跌345點
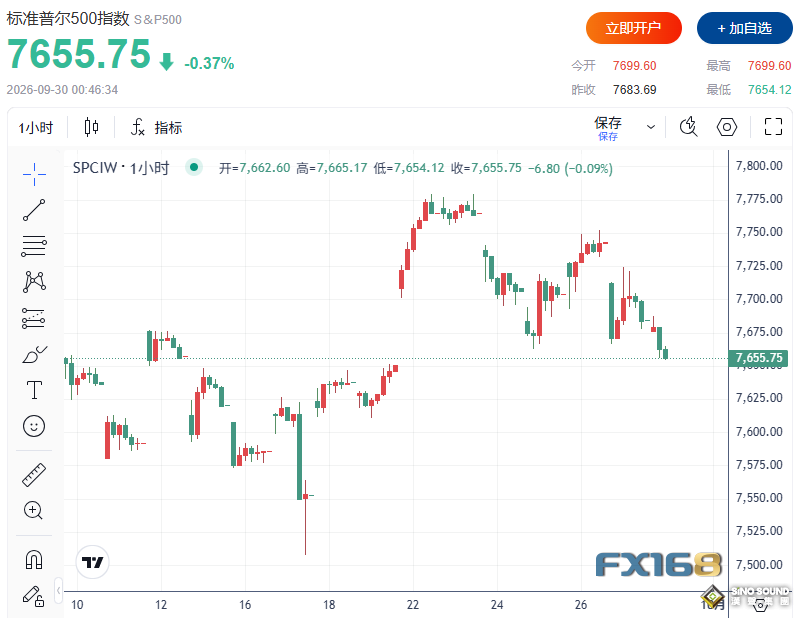
美債收益率飆升很快傳導至美國股市。週二盤中,道瓊斯工業平均指數一度下跌345點,跌幅約0.7%;標普500指數下跌約0.4%,納斯達克綜合指數下跌約0.2%。銀行股成為主要拖累之一,高盛下跌約1%,摩根大通、摩根士丹利和美國銀行也普遍走低,金融板塊ETF下跌約0.5%。
(圖源:FX168)
這已經是美股連續第二個交易日明顯承壓。週一道指跌逾300點,標普500指數和納指分別下跌0.8%和0.9%。高企的國債收益率意味著股票估值所使用的無風險利率上升,對高估值成長股尤其構成壓力;與此同時,長期融資成本上升也可能進一步壓制企業投資、房地產和消費者借貸活動。
不過,部分機構並沒有因此全面轉向悲觀。瑞銀全球財富管理首席投資官Mark Haefele表示,投資者仍可以為進一步的股票上漲做準備,但應更加重視分散配置。瑞銀同時繼續看好固定收益資產,不過建議投資者根據風險承受能力和投資期限調整久期:更重視收益的投資者可能傾向短久期債券,而能夠承受波動的投資者則可以關注中長期高質量債券的戰術機會。
美元乘勢走強 歐元跌至三個月低位
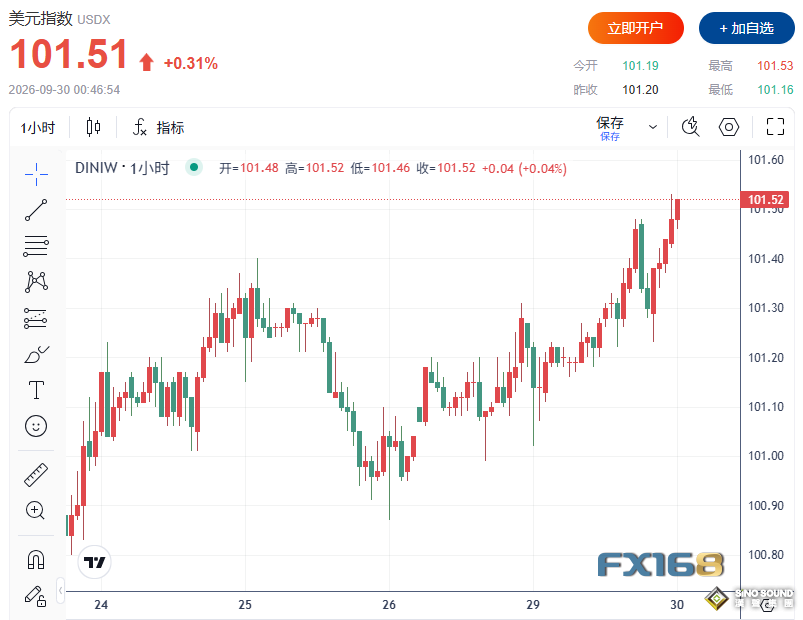
債券收益率上升同樣為美元提供了新的支撐。週二美元兌主要貨幣普遍走強,歐元兌美元下跌約0.24%至1.1344,觸及三個月低位;英鎊跌至1.3228附近,也再次逼近上周創下的三個月低點;瑞郎兌美元跌至0.8335,為約四個月低位。
(圖源:FX168)
推動美元走強的關鍵仍是利差。能源價格高企、美國經濟表現相對強勁以及市場強化對美聯儲繼續加息的預期,共同推動美國國債收益率全面走高,其中2年期收益率已經接近5%的重要心理關口。
摩根士丹利也調整了對美元的看法。該行目前預計,美元將持續走強至今年年底並延續至2027年,與此前預期美元會在今年下半年繼續走弱的判斷形成明顯反差。該行預計,到2027年年中,歐元兌美元可能跌至1.10,原因包括美歐利差擴大、美國經濟增長相對強勁以及歐洲風險溢價上升。
本周美國經濟數據將成為美元和債券市場下一輪方向的重要催化劑。週三將公佈ADP就業數據和PCE價格指數,週五則將迎來9月非農就業報告。如果通脹和就業數據繼續表現強勁,市場對10月以及12月進一步加息的預期可能繼續升溫。
黃金反彈1% 但真正壓力並未消失
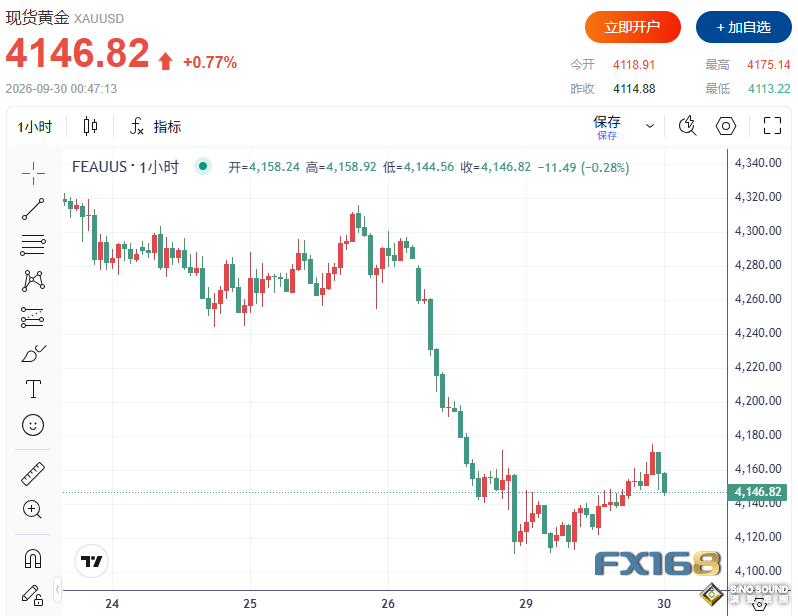
在週一暴跌近4%後,黃金週二出現明顯反彈。美國東部時間上午9:30左右,現貨黃金上漲約1.1%,報4,157.39美元/盎司;盤中最低觸及4,112.97美元/盎司,僅比週一創下的七周多低點4,110.55美元高出約2美元。美國黃金期貨則上漲約0.5%至4,189.60美元/盎司。
(圖源:FX168)
Zaner Metals副總裁兼高級金屬策略師Peter Grant認為,週二黃金的上漲更多是對前一交易日跌幅的修正,而並非基本面壓力已經解除。他指出,市場對美聯儲進一步加息的預期仍然較強,美元保持堅挺,美債收益率也處於高位,因此黃金當天的上行空間可能仍然受到限制。
黃金當前面臨的是典型的“雙重擠壓”。一方面,地緣政治風險和通脹上升理論上能夠提升黃金的避險和抗通脹需求;但另一方面,通脹如果迫使美聯儲進一步加息,又會推升美元和實際利率,增加持有無息黃金的機會成本。因此,黃金能否真正扭轉週一以來的跌勢,很大程度上仍取決於接下來PCE通脹和非農就業數據能否改變市場對利率路徑的判斷。
油價回落 但100美元時代遠未結束
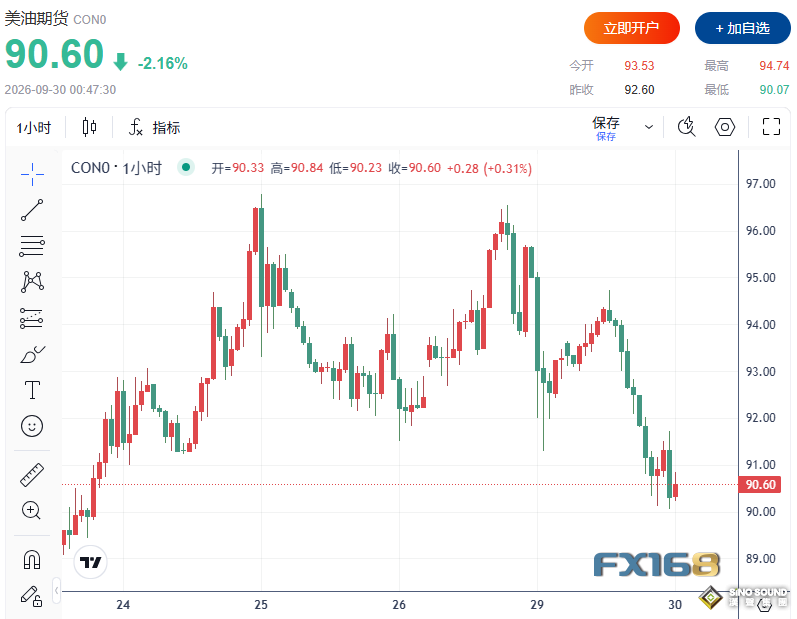
能源市場方面,週二油價有所回落。布倫特原油期貨下跌約1.6%,至103.60美元/桶;美國WTI原油期貨下跌約2%,至90.72美元/桶。不過,當前油價水準依然顯著高於今年大部分時間,因此能源通脹風險並未真正消失。
(圖源:FX168)
油價下跌主要受到沙特出口恢復的影響。衛星圖像顯示,沙特Yanbu和Muajjiz碼頭的運營出現明顯恢復,從上周六至本週一,Yanbu共向9艘油輪裝載約1250萬桶原油。此前,沙特東西輸油管道遭到無人機襲擊,一度引發市場對全球原油供應進一步收緊的擔憂。
目前,沙特已經將該管道輸送量恢復至約每日350萬桶,而其最大輸送能力約為每日700萬桶。與此同時,霍爾木茲海峽的原油運輸也在繼續恢復。數據顯示,目前經由霍爾木茲海峽運輸的原油七日均值約為每日1320萬桶,相當於美伊戰爭爆發前每日1700萬桶水準的約77%。
不過,市場對地緣政治局勢仍保持高度警惕。美國和伊朗方面繼續通過調停方展開接觸,但此前伊朗提出重新開放霍爾木茲海峽的條件未被美國總統特朗普接受,因此市場仍然懷疑短期內能否真正實現停火或全面恢復能源運輸。在這一背景下,即使油價短線回落,地緣政治風險溢價仍可能長期存在。
“高油價+高利率”成為全球市場最大風險
當前全球市場正在形成一條越來越清晰的交易鏈條:中東衝突和能源供應不確定性推高油價,油價又進一步推升通脹擔憂;通脹壓力促使投資者押注美聯儲繼續加息,隨後推動美國國債收益率和美元上升,並最終對美股、黃金和其他風險資產形成壓力。
這一組合之所以令市場格外緊張,是因為傳統資產之間的對沖關係正在變得複雜。通常情況下,股市下跌往往會推動資金進入國債和黃金避險,但當前恰恰是國債本身遭到拋售、收益率大幅上升,而黃金又受到美元和高利率的壓制。因此,投資者目前很難通過簡單的“股跌買債、避險買金”來應對市場波動。
接下來,PCE通脹、ADP就業和非農就業報告將成為這一交易邏輯能否延續的關鍵。如果美國經濟數據繼續強勁,市場可能進一步提高對美聯儲10月甚至12月加息的押注,美債收益率和美元仍有進一步上行風險;反之,如果數據明顯降溫,則可能暫時緩解債券市場壓力,並為黃金和美股帶來喘息機會。
對於全球市場而言,眼下真正需要關注的已經不只是油價是否跌回100美元以下,而是高能源價格、高財政壓力與高利率能否同時持續。一旦這三個因素繼續共振,全球資產重新定價的過程可能遠未結束。