
美國9月PMI數據強於預期後,市場對美聯儲10月再次加息的押注迅速升溫,推動美國國債收益率和美元同步走高,現貨黃金與白銀週三在美國收盤後大幅下挫。與此同時,股市、債市和大宗商品市場聯動承壓,風險資產整體情緒轉弱。
美市尾盤,現貨黃金收報4287.24美元/盎司,日內下跌70.96美元,跌幅為1.63%;現貨白銀報64.433美元/盎司,下跌3.90%。在更高收益率和更強美元的雙重壓制下,貴金屬的無息資產屬性繼續受到衝擊。
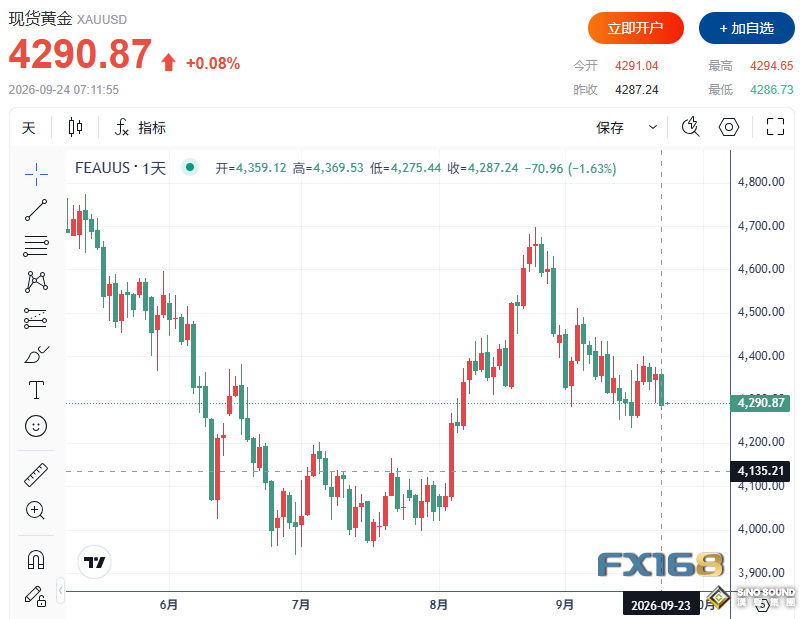
(圖源:FX168)
PMI意外走強
美國9月初值綜合PMI升至58.4,高於8月的56.0,並創下自2021年7月以來最高水準。其中,製造業PMI從53.9升至57.0,服務業PMI從56.5升至58.7;投入成本指數則從59.9升至66.4,創2022年10月以來最高。
數據公佈後,聯邦基金期貨市場將10月加息概率上調至約66%至70.9%,高於當天早些時候約53%的水準。10年期美國國債收益率一度跳升至5.106%,為2007年以來最高;2年期美債收益率也升向4.90%。美元則對歐元、英鎊、日元和加元全面走強,進一步壓制不生息的黃金。
股市同步承壓
債券拋售帶來的金融條件收緊,也拖累了美國股市收盤表現。標普500指數下跌58.61點,跌幅0.8%,報7706.03點;道瓊斯工業平均指數下跌352.10點,跌幅0.7%,報51511.59點;納斯達克綜合指數下跌308.24點,跌幅1.1%,報26936.04點;羅素2000指數下跌51.26點,跌幅1.8%,報2838.66點。
歐洲股市同樣收低,原因是油價反彈和政府債券收益率上升。歐洲斯托克600指數下跌0.37%,報640.39點;德國DAX指數跌0.66%,報25410.63點;法國CAC 40指數跌0.39%,報8123.41點;英國富時100指數微跌0.03%,報10705.26點;歐洲斯托克50指數跌0.31%,報6305.08點;義大利富時MIB指數跌0.21%,報51987.49點。
油價反彈加劇通脹擔憂
中東局勢也令宏觀交易環境更偏向通脹和避險並存。伊朗官員表示,德黑蘭與華盛頓在結束衝突的條件上仍相距甚遠,而美國方面則繼續強調外交仍有可能,但尚未取得突破。受此影響,布倫特原油重新站上每桶103美元上方,WTI原油交投於每桶92.60美元附近,市場重新評估中東供應風險、柴油供應緊張以及週二外交樂觀情緒的消退。
油價回升進一步推高通脹預期,並與收益率上行形成共振,使黃金處於地緣政治支撐與高利率拖累的拉鋸之中。當前外部市場顯示,Nymex WTI原油約報92.60美元/桶,布倫特原油約報103.50美元/桶,基準10年期美債收益率徘徊在5.1%附近,美元指數也保持堅挺。
金銀技術位受關注
從技術面看,現貨黃金多頭下一目標是重新站上4369.00至4400.00美元阻力區間,若能持續突破,後續目標將指向4511.00美元和4530.00美元。空頭方面,若跌破4270.00美元,進一步下行目標將看向4235.00美元以及4160.00至4180.00美元區域。短線阻力位分別在4311.69美元和4343.85美元,支撐位則在4275.00美元和4270.00美元。
現貨白銀方面,多頭需要推動價格重返66.505至68.442美元區間上方,若進一步突破,目標將指向68.000美元和70.000美元區域。空頭的下一目標是跌破64.500美元,進一步下看50日均線附近的63.430美元,以及61.000至62.000美元區間。短線阻力位在65.463美元和66.505美元,下一支撐位則在64.500美元附近。
市場接下來將關注週四北京時間晚間公佈的每週初請失業金人數,以及週五的耐用品訂單和最終消費者信心數據,這些數據可能繼續影響利率敏感型貴金屬的短線波動。