
週三(10月7日),現貨黃金延續跌勢,跌近1.6%,一度下探4066.26/盎司,現回升至4111美元附近。美元與美債收益率在前一交易日小幅回落後重新走強,令金價失守4100美元關口。市場正等待美聯儲9月會議紀要,以尋找年內是否進一步加息的線索。
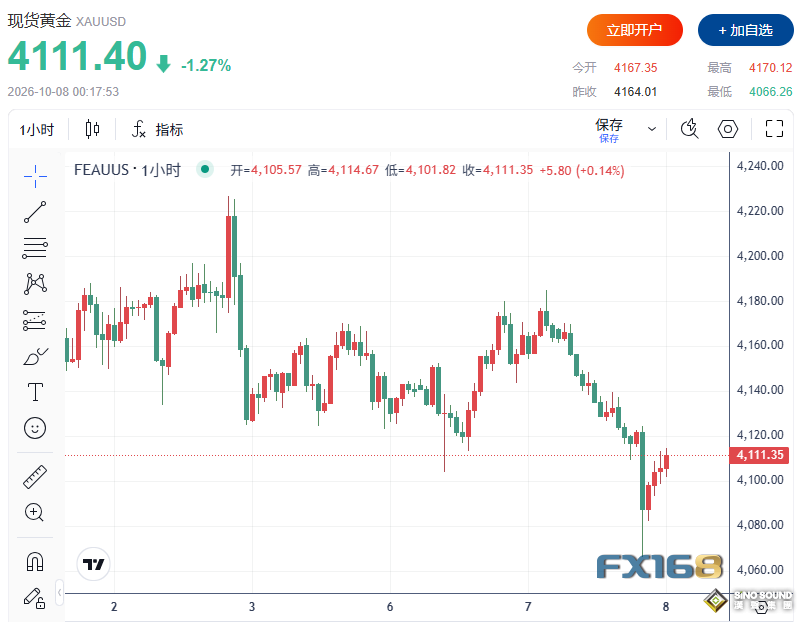
(圖源:FX168)
美元與美債收益率走強,黃金承受雙重壓力
美元指數(DXY)升至102.36附近,處於2025年4月以來的高位附近。美國10年期國債收益率則一度攀升至5.365%,創2002年以來新高,隨後回落至約5.31%。
中東衝突帶來的能源通脹風險、政府債務與財政赤字上升的擔憂,以及美國經濟增長仍具韌性的預期,共同推動借貸成本走高。

美債收益率上升提高了持有黃金這類無息資產的機會成本,同時增強美元資產的吸引力。美元走強又使黃金對使用其他貨幣的買家更加昂貴,兩股力量疊加,持續壓制金價。
此前,中東局勢緊張曾提振黃金的避險需求,但能源價格上漲也強化了通脹與貨幣政策收緊預期。黃金目前較1月接近5600美元的歷史高點低逾25%,顯示利率壓力仍在主導其階段性走勢。
10月暫停加息預期升溫,12月仍存收緊可能
近期美國就業與個人消費支出(PCE)通脹數據弱於預期,促使交易者重新評估美聯儲的政策路徑。
市場普遍預計,在9月加息25個基點後,美聯儲將在10月27日至28日的會議上維持利率不變。不過,能源價格高企帶來的持續通脹風險,使12月再次加息的可能性仍然存在。
美聯儲9月會議紀要將於北京時間週四淩晨2:00公佈。投資者將重點關注決策者對通脹持續性、就業降溫及進一步收緊政策必要性的判斷。
若紀要強化年內再次加息的預期,美元與美債收益率可能繼續獲得支撐,增加黃金的下行壓力;若措辭顯示決策者對增長或就業更加謹慎,則可能為金價提供喘息空間。
央行購金延續,中國連續22個月增持
儘管短線承壓,央行需求仍為黃金提供長期支撐。荷蘭國際集團(ING)分析師援引世界黃金協會數據稱,全球央行8月淨購金39噸,將年內累計購買量推升至170噸。
中國人民銀行以20噸的增持規模領跑當月購金,並將連續增持紀錄延長至22個月。波蘭和烏茲別克斯坦同期各增持8噸。
持續購金反映出黃金在央行儲備多元化中的重要地位。不過,這類長期配置需求尚不足以抵消美元與美債收益率走強帶來的短線壓力。
技術面仍偏空,4100美元成為短線爭奪焦點
日線圖顯示,黃金正在測試此前4100至4200美元整理區間的下沿,並已一度跌至其下方。金價仍明顯低於位於4267美元附近的100日簡單移動平均線,以及4530美元附近的200日簡單移動平均線,整體技術結構繼續偏空。
動能指標同樣偏弱。相對強弱指數(RSI)位於38附近,尚未進入超賣區間;MACD仍處於負值區域,但紅色柱狀線逐漸縮短,顯示下行動能有所減弱,尚不足以確認趨勢反轉。
下方來看,4100美元整數關口能否重新收復並守住,是判斷短線走勢的重要信號。若金價持續運行於該位下方,可能進一步下探4000至3950美元區域內的年內低點。
上方初步阻力位於4200美元,其次是4267美元附近的100日均線。若反彈進一步延伸,4400美元水準阻力將進入視野,而4530美元附近的200日均線仍是多頭面臨的重要障礙。
在央行購金提供長期支撐的同時,黃金短線能否企穩,仍取決於美元與美債收益率的變化,以及美聯儲紀要能否緩解市場對進一步收緊政策的擔憂。